QUE EL TABACO PAGUE SU FACTURA
Yo voto para que el Tabaco Pague Su Factura
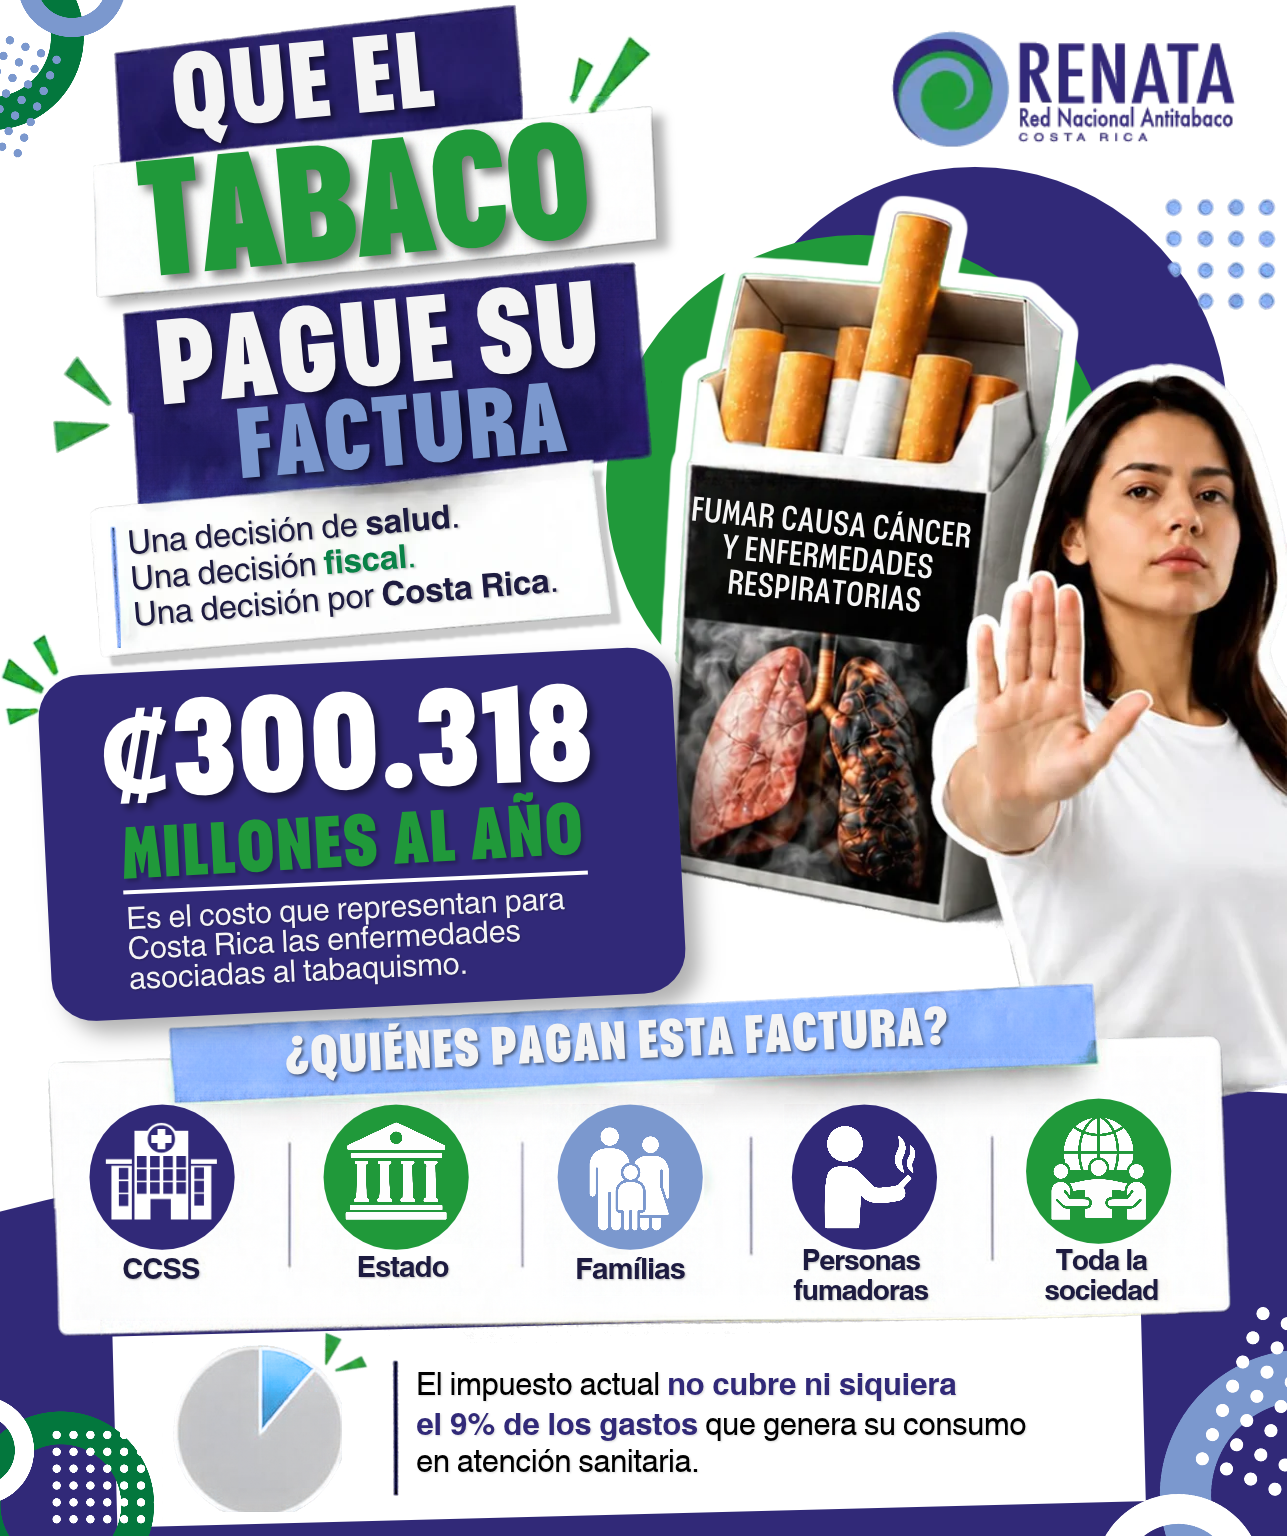
Razones sanitarias, fiscales y de protección de las finanzas públicas para actualizar el impuesto al tabaco en Costa Rica.
Una decisión que beneficia a Costa Rica
Costa Rica enfrenta una realidad que merece ser analizada más allá del debate tradicional sobre el consumo de tabaco: el tabaquismo genera una factura que termina pagando todo el país.
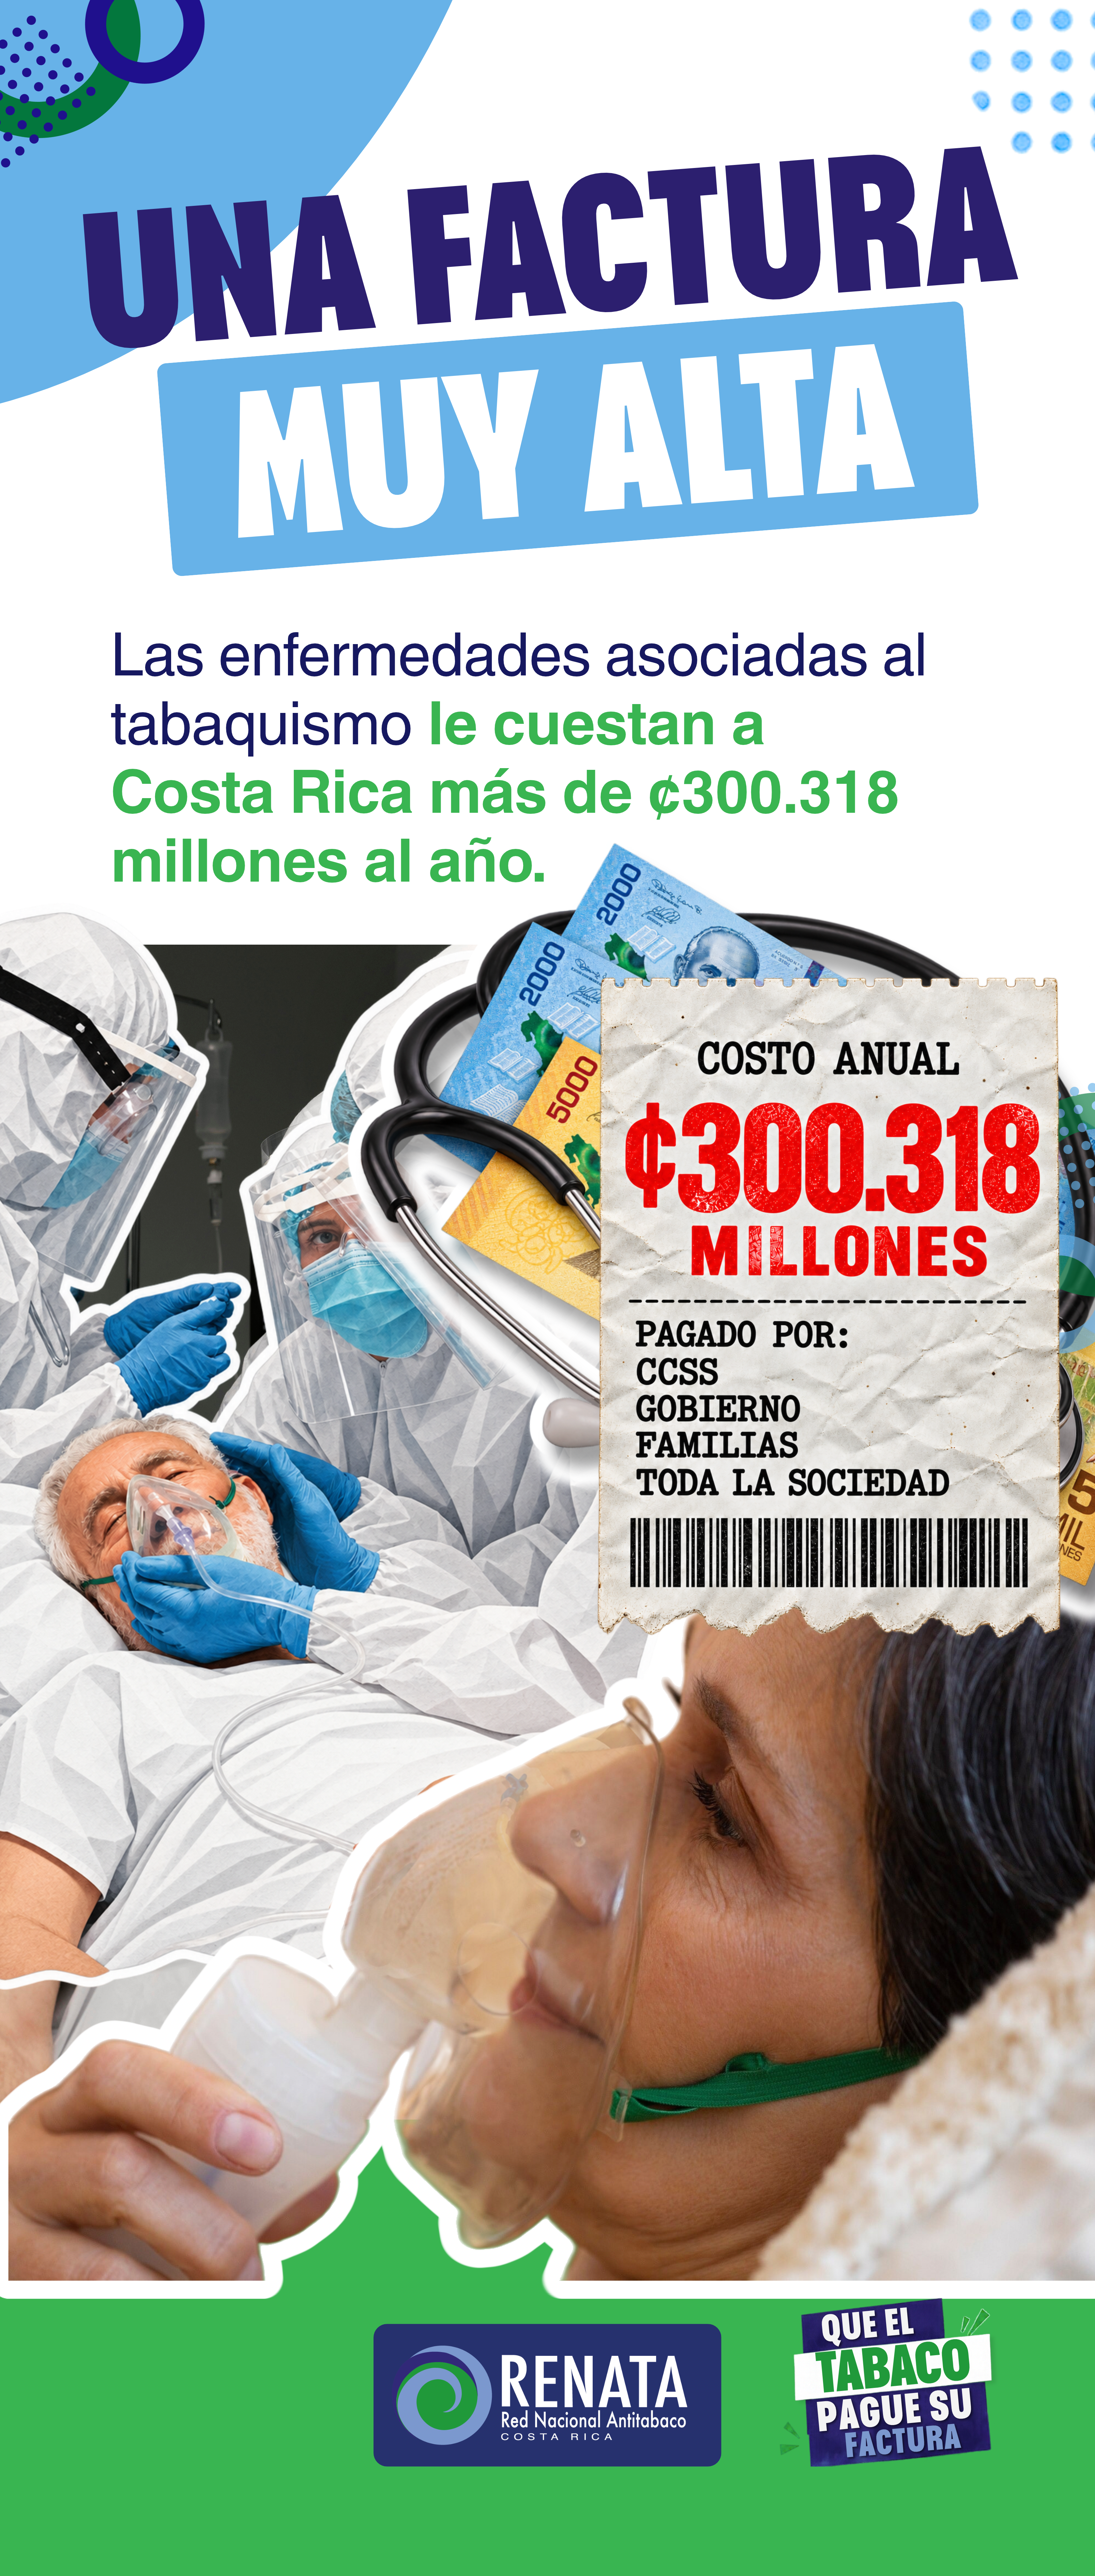
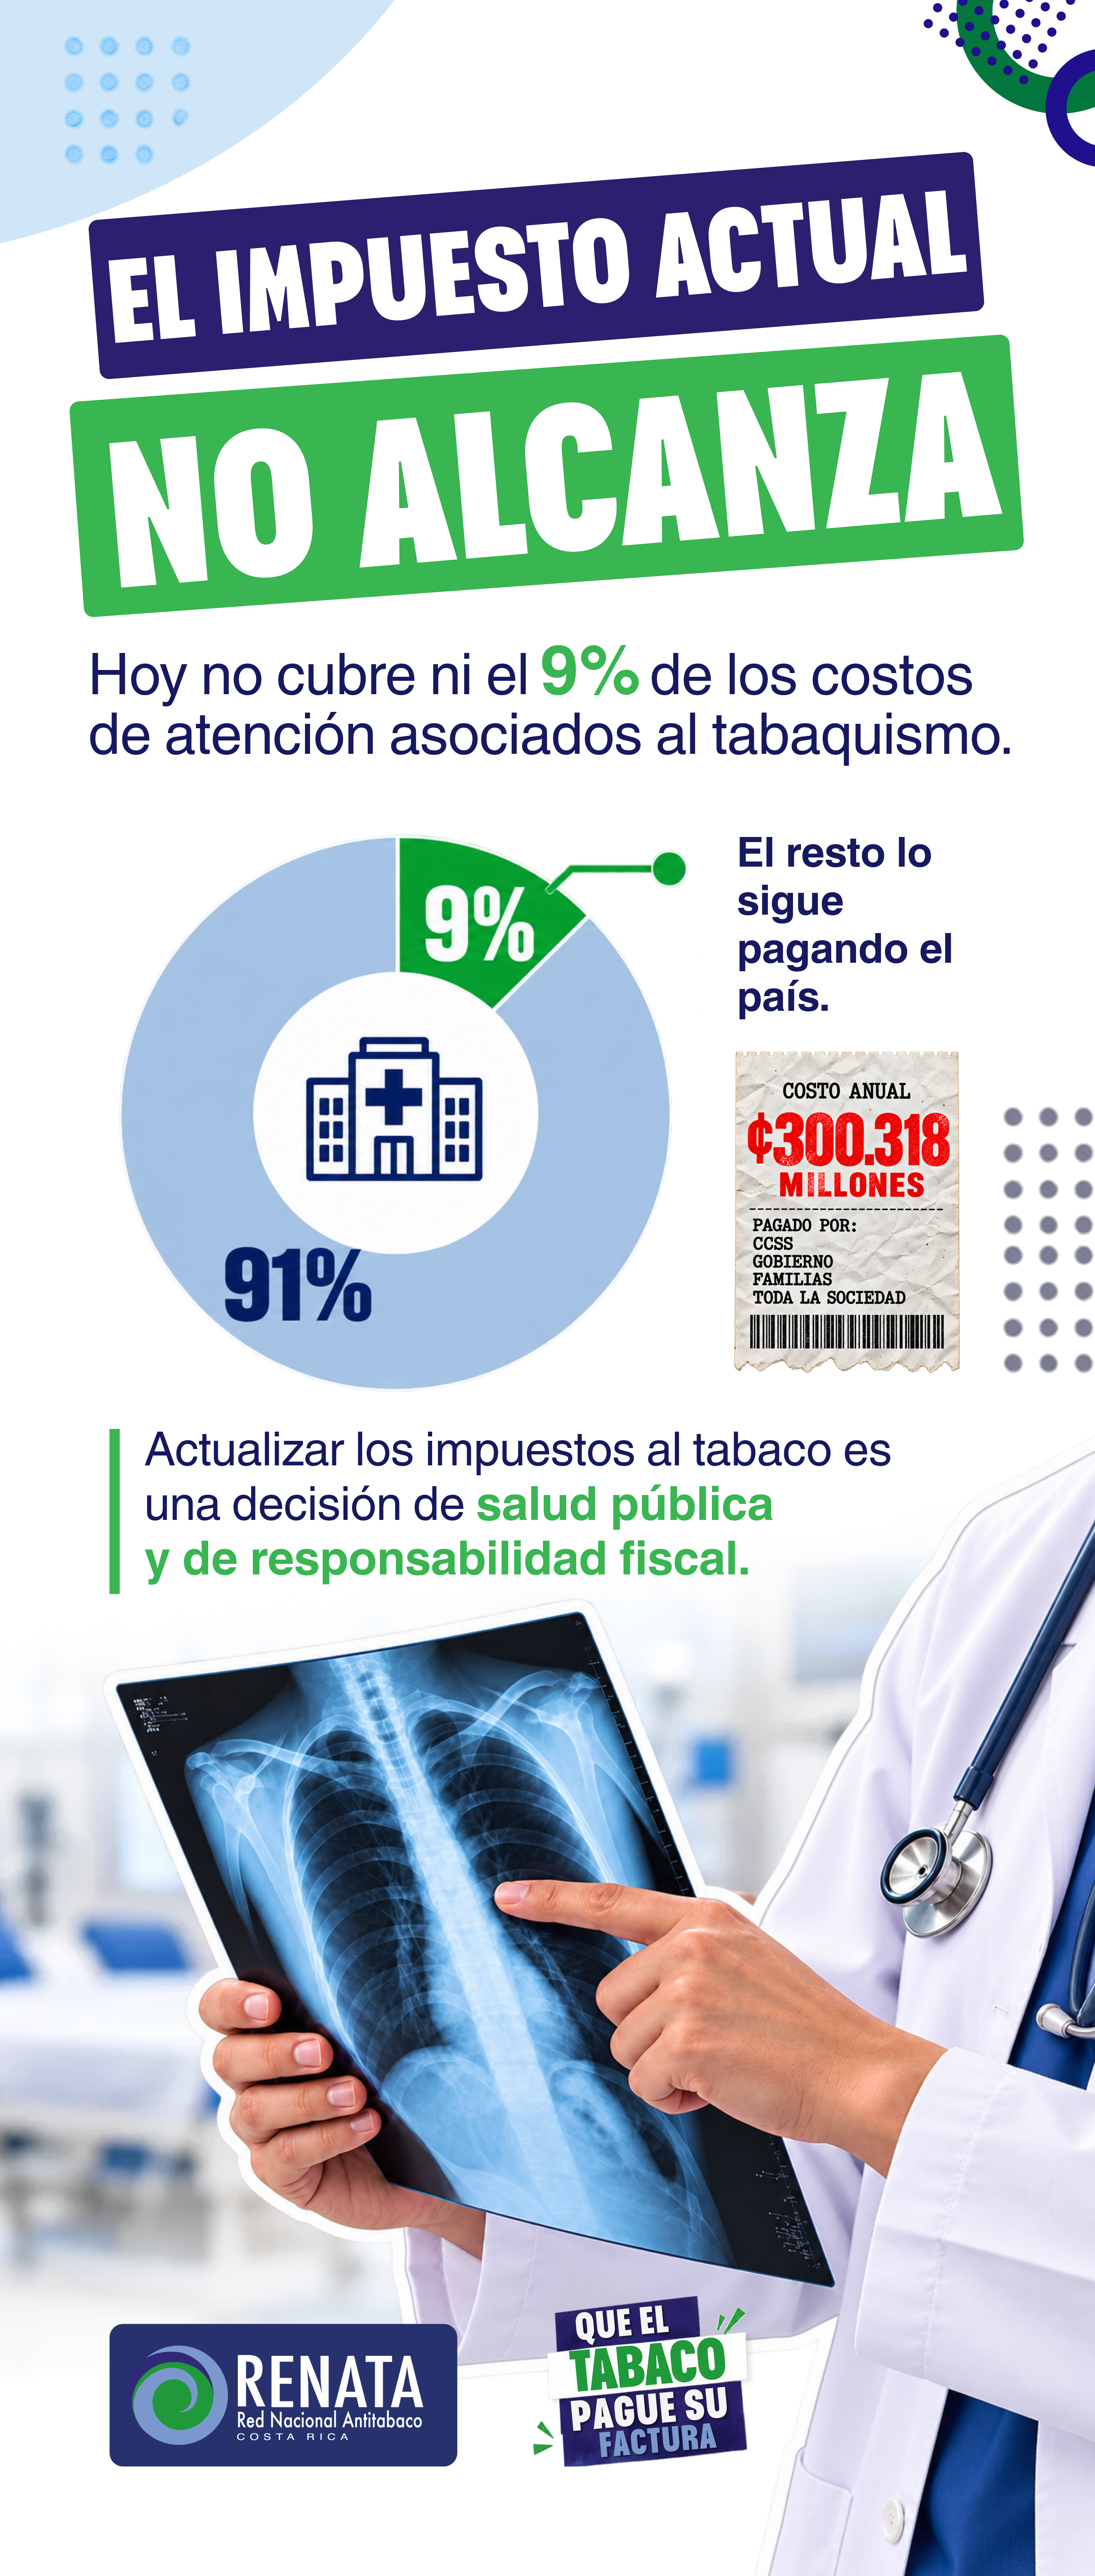
Las enfermedades asociadas al tabaquismo representan un costo de más de ¢300.000 millones anuales para Costa Rica, según estudio de IECS – RENATA1.
Esa factura involucra a la Caja Costarricense de Seguro Social (CCSS), al Estado, a las familias, a las personas fumadoras y, en última instancia, a toda la sociedad.
Ante esta realidad, actualizar el impuesto al tabaco no debe entenderse únicamente como una medida de salud pública. Es también una decisión fiscalmente responsable y una forma de proteger las finanzas públicas y reducir la presión sobre la CCSS.
¿Cuánto le cuesta a Costa Rica no aumentar el impuesto al tabaco?
Seguir gastando ¢300.318 millones al año.
Seguir enterrando a 2.400 tabaquistas al año.
1. Aumentar el precio reduce el consumo
La evidencia internacional basada en estudios de la OCDE, la OMS y el Banco Mundial2, identifica los aumentos significativos de impuestos al tabaco como una de las medidas más costo-efectivas para reducir su consumo.
El mecanismo es directo:
Mayor impuesto → mayor precio → menor consumo → menos exposición al tabaco → menos enfermedad.
El efecto es especialmente relevante entre jóvenes y personas de menores ingresos, grupos que tienden a responder con mayor intensidad a los cambios en el precio.
Por eso, el impuesto al tabaco no es únicamente un mecanismo de recaudación. Es también una herramienta para modificar comportamientos y prevenir daños futuros.
Cuando un producto que genera importantes costos sanitarios aumenta de precio, una parte de la población reduce su consumo o decide no iniciar.
Costa Rica se ha quedado atrás en el cobro de impuestos al tabaco3, y es que: “Si el cigarrillo cuesta más, se fuma menos.”
2. El tabaquismo también es un problema fiscal
La discusión sobre el impuesto al tabaco suele concentrarse en cuánto recauda el Estado. Sin embargo, existe otra pregunta igualmente importante:
¿Cuánto le cuesta al Estado y al país el consumo de tabaco?
Costa Rica gasta aproximadamente ¢300.000 millones cada año en atención de enfermedades asociadas al tabaquismo.
Esto significa que el análisis fiscal no puede limitarse a observar la recaudación tributaria. También debe considerar el gasto que genera el consumo de tabaco.
El problema puede expresarse así:
Recaudación por tabaco ↔ costos sanitarios asociados al tabaquismo
Si los costos para el país son significativamente elevados, resulta razonable discutir si el impuesto vigente refleja adecuadamente esa realidad.
Por eso, la pregunta central no debería ser únicamente cuánto recauda actualmente el impuesto, sino:
¿El impuesto actual refleja el verdadero costo que el tabaquismo genera para Costa Rica?
No, y Costa Rica no puede seguir recaudando impuestos sobre el tabaco mientras asume una factura sanitaria mucho mayor. Los impuestos al tabaco no cubren ni siquiera el 9% de los gastos en atención a tabaquistas.
3. Un doble beneficio para Costa Rica
Actualizar el impuesto al tabaco puede producir un doble beneficio.
- Primer beneficio: menos consumo y menos enfermedad: Al aumentar el precio del producto, disminuye su consumo. Menos consumo significa menor exposición al tabaco y, en el largo plazo, menos enfermedades relacionadas con el tabaquismo. Esto puede contribuir a reducir la presión sobre el sistema público de salud.
- Segundo beneficio: mayor recaudación: Aunque una parte de la población deje de consumir o reduzca su consumo, el aumento del impuesto puede generar mayores ingresos fiscales. Más impuesto → menor consumo → menos enfermedad → menor presión sobre la CCSS → mayor recaudación.
Por tanto, la reducción del consumo no debe verse como una amenaza para la recaudación.
Es precisamente uno de los objetivos de una política tributaria sobre productos nocivos: recaudar mientras se reduce el consumo.
4. ¿El aumento del impuesto provoca más contrabando?
El contrabando se combate mediante:
- Fiscalización.
- Controles.
- Aduanas.
- Gobernanza.
- Aplicación efectiva de la normativa.
La existencia de comercio ilícito no elimina los beneficios de una política tributaria destinada a reducir el consumo.
Por eso, la respuesta al contrabando debe ser mayor control y trazabilidad fiscal, no mantener barato un producto que genera importantes costos sanitarios.
La estrategia resume este argumento en un mensaje directo: “Más impuesto NO significa más contrabando.”
5. ¿El impuesto afecta más a las personas de menores ingresos?
Otro argumento frecuente sostiene que un aumento del impuesto al tabaco perjudicaría principalmente a las personas de menores ingresos.
Precisamente porque las personas de menores ingresos tienden a responder más al precio, un aumento del impuesto puede generar una reducción mayor del consumo en este grupo.
Esto significa que pueden obtener un beneficio importante en términos de salud al reducir su exposición al tabaco.
La política tributaria, por tanto, no debe evaluarse únicamente por el monto adicional que una persona fumadora paga por una cajetilla, sino también por el beneficio que puede obtener al consumir menos y evitar enfermedades relacionadas con el tabaquismo.
6. Educar es importante, pero no suficiente
La información y la educación son herramientas fundamentales para prevenir el consumo de tabaco. Sin embargo, por sí solas no modifican siempre las condiciones económicas que influyen en la decisión de consumir.
El impuesto actúa directamente sobre el precio y, por esa vía, sobre la decisión de compra. Por ello, una política integral debe combinar educación, prevención, regulación, fiscalización y una política tributaria efectiva.
7. ¿Por qué tomar la decisión ahora?
Costa Rica ya conoce el costo sanitario del tabaquismo.
El país también conoce que el precio es una herramienta efectiva para reducir el consumo.
La discusión, entonces, no debería limitarse a si el tabaco debe pagar impuestos, sino a si el nivel actual de tributación es suficiente frente al costo que este producto genera para la sociedad. Por ello se debe actualizar el impuesto al tabaco como una decisión de responsabilidad pública:
El tabaco enferma.
El tabaco cuesta.
El tabaco debe pagar.
No se trata de castigar al consumidor.
Se trata de que el costo de un producto que genera una importante carga sanitaria sea considerado dentro de las decisiones fiscales del país.
La decisión que Costa Rica puede tomar
Actualizar el impuesto al tabaco permite actuar simultáneamente en tres frentes:
SALUD: Menos consumo, menos enfermedad.
FINANZAS PÚBLICAS: Más recaudación y una política fiscal más responsable.
CCSS: Menor presión sobre el gasto asociado a enfermedades provocadas por el tabaquismo.
MÁS IMPUESTO
↓
MENOR CONSUMO
↓
MENOS ENFERMEDAD
↓
MENOR PRESIÓN SOBRE LA CCSS
↓
MÁS RECAUDACIÓN
Actualizar el impuesto al tabaco es una decisión de responsabilidad fiscal, protección de la salud pública y defensa de las finanzas de Costa Rica.
QUE EL TABACO PAGUE SU FACTURA
1. Según el estudio colaborativo del 2020, del Instituto de Efectividad Clínica Sanitaria de Argentina (IECS), Ministerio de Salud y RENATA: https://www.rednacionalantitabaco.com/2021/09/08/tabaquismo-le-cuesta-al-pais-%e2%82%a11300-318-millones/
2. Banco Mundial, OPS y OCDE elogian proyecto de ley para aumentar impuestos al tabaco: https://www.rednacionalantitabaco.com/2024/08/13/banco-mundial-ops-y-ocde-elogian-proyecto-de-ley-para-aumentar-impuestos-al-tabaco/
3. Costa Rica se queda atrás en cobro de impuestos al tabaco, según estudio global: https://www.rednacionalantitabaco.com/2025/12/19/costa-rica-se-queda-atras-en-cobro-de-impuestos-al-tabaco-segun-estudio-global/